现金流预测不准,根子在回款数据不实
一、两张表,两个数,谁也说服不了谁
经营会上常有这样的场面:销售报的回款预期乐观得很,财务报的资金安排捉襟见肘,两张表放在桌上,数字对不上,气氛就僵了。销售说客户答应得好好的,财务说账上从没见过影。两边都没撒谎,只是两边看的不是同一个东西。
这种场面在项目型公司里几乎是保留节目,隔三差五上演一回,演完了谁也没说服谁。下回接着演。
- ● 销售的口径是听来的:客户说了、承诺了、快走完流程了。
- ● 财务的口径是算出来的:合同写的、发票开的、台账记的。
- ● 听来的和算出来的,天生就对不齐。
- ● 第三种口径更麻烦:交付嘴里永远还差一点收尾,谁也说不清差到哪了。
预测不准的锅,通常不该扣在谁头上,而该扣在两个口径从来没真正碰过面这件事上。有意思的是,双方越敬业,分歧反而越深:销售为了资金安排敢拍胸脯,财务为了资金安全敢留余量,各自都对各自负责,唯独没人对同一份事实负责。口径之争表面是数字之争,本质是责任之争。解法也得从责任下手。
二、口径打架,打的其实是信息差
把两边的口径掰开看,差距来自几个固定的缝隙。
- ● 承诺没有凭据:客户一句快了,在销售那里就成了确定事项。
- ● 节点没有状态:款到了哪一步,是待审批还是已挂账,没人说得清。
- ● 例外没人登记:客户说这次先付一半,这种口头调整从来不上记录。
- ● 时间各说各话:销售说就这几天,财务问到底哪天,答案经不起追问。
- ● 争议被搁置:客户挑过的毛病、扣下的尾款,永远沉在没人提起的角落里。
信息差每存在一段,预测就歪一分。歪着歪着,要付出去的钱和预期收回的钱对不上。资金安排全盘被动。
更隐蔽的代价在信任层面。坦率讲,预测反复打脸之后,管理层对任何数字都打折扣,宁可按最悲观的情况留现金,结果账上趴着大笔闲钱不敢用。机会成本就这么悄悄流失。预测失准伤的不只是某次安排,而是整个公司的决策质量。
往根上刨,这些缝隙都指向同一件事:回款的真实进度只存在于若干个人的记忆和聊天记录里,没有被任何一方完整地掌握。谁离事实近,谁的声音就大,口径之争争的其实是话语权。让事实本身开口说话,话语权之争自然就散了。
还有一层委屈很少有人算:一线明明干得不错,回款也基本守住了,只是报数的方式让管理层没法信,团队的努力在数字失真里被打了折。让干得好的人被看见,本身也是把口径做实的动力之一。
至于那张对不上的表该怎么收场,多数公司的做法是各退半步取个中间数,看着缓和,其实把两边的错误都合法化了。正确的收场只有一种:回到单据和记录上,一条条核对出真数。费的是当下工夫,省的是往后每次开会的心力。
三、把口径统一到事实上
对撞的出路不是争谁对,是换一个双方都必须认的裁判:事实。裁判一旦换对,很多争执根本吵不起来,因为事实只有一种说法。剩下的分歧只是应对方式的选择。
- ● 每条待回的款,在系统里有唯一状态:待确认、流程中、已到账、有争议。
- ● 状态只能由动作驱动:客户确认了、单据齐了、钱到账了,才允许变。
- ● 承诺要留痕:客户答应的时间和金额,记下来,附上依据。
- ● 对不上的时候,先查记录,再谈观点。
- ● 谁更新状态谁署名,出了偏差能顺着痕迹找到源头。
图1:数据大屏前,双方看的是同一套口径
这样一改,会上吵的就不再是感觉,而是记录。销售讲的每个乐观判断,背后得有客户确认撑着;财务讲的每个保守判断,也得说明缺了哪个凭据。吵架的燃料没了,讨论自然回到事情本身。
统一口径还有一个附带的好处:新人对业务的感知速度会快很多。说白了,过去判断一条款稳不稳,全靠跟着老师傅听风声;现在打开记录,客户的历史节奏、当前流程、遗留问题一目了然,判断力从经验里解放出来,长在了数据上。
当然,口径统一不等于消灭分歧。客户临时改主意、资金真的紧张,这些外部的不确定谁也拦不住。预测照样会有偏差。区别在于,口径统一之后的偏差是可以解释、可以复盘的偏差,而口径混乱的偏差只会变成互相指责的由头。
落地的时候还有个次序问题:先立状态、再立承诺、最后立例外。一下子要求所有信息都留痕,一线顾不过来,多半会摆烂。分步走,每步只添一件小事,做稳了再加下件,口径的纪律就是这样一点点垒起来的。
四、数据实了,预测才站得住
口径统一之后,预测才有了骨头。判断该回来的钱能不能按时回来,看的不再是态度,而是痕迹:客户历史上的付款习惯、当前流程走到哪、有没有未解决的争议。痕迹齐了,判断就有了依据,谁来讲都差不多,这才是预测该有的样子,对不对?
在不少项目型团队里,海软CRM承担的就是这份事实底账的角色,回款数据从各自的表格里搬出来,进到同一个地方,谁更新、谁确认、什么时候变的。全都留痕。数据不再是谁的私有物,而是全员共用的公共设施,公共设施一旦立起来。私搭乱建的口径自然就没了市场。
- ● 历史付款节奏清楚,判断自然有底气。
- ● 流程状态实时更新,不用开会互相打听。
- ● 异常自动冒头,比如流程卡住超过常规时间,系统先知道。
- ● 预测由数据推出来,而不是由嗓门大的人拍出来。
- ● 客户的付款习惯单独建档,谈判前先翻一翻,心里有数。
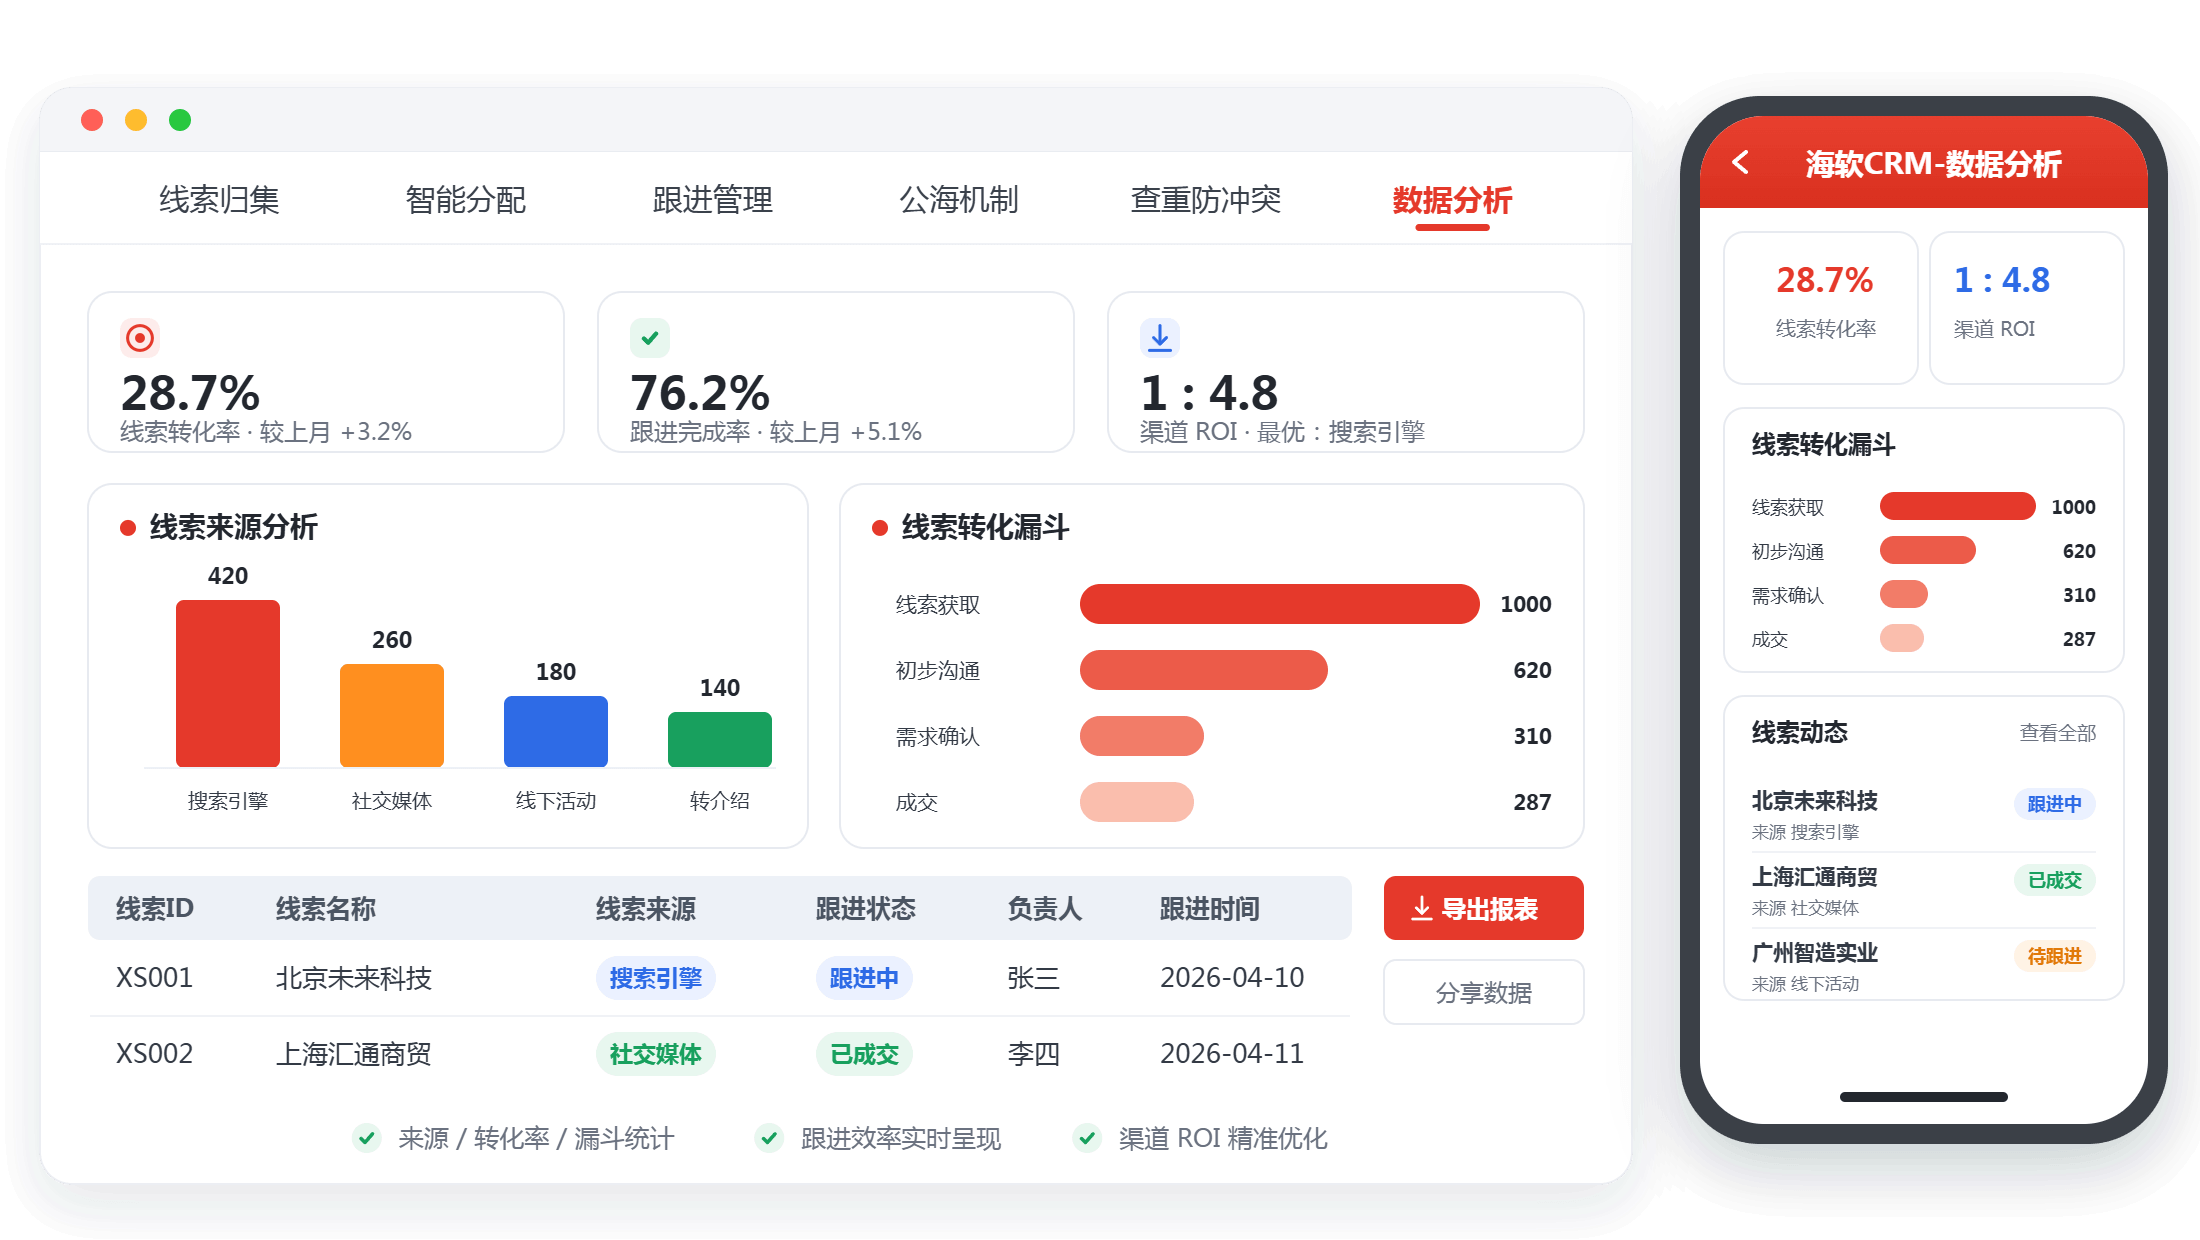
图2:分析页里回款数据逐条落位
五、让预测变成例行动作,而不是救火
预测不准这件事,靠一次整顿解决不了。靠的是把数据维护变成日常。整顿能换来一段干净,习惯才能换来长期干净,两者的差别就是绝大多数改进半途而废的原因。
让习惯立住的办法,是把更新数据的动作嵌进既有的工作节点里:客户确认了顺手点一下状态,到账了顺手核一条记录。往简单里说,动作小到不值得推脱,习惯才养得起来。反过来,凡是需要专门腾时间才能完成的数据工作,最后大多会被挤掉。
坚持一段时间之后,复利会显出来:数据越全,预测越准;预测越准,越有人愿意维护数据。这个正循环一旦转起来,预测就从苦差变成了团队的底气。资源调度跟着从容起来。
- ● 每条应收都有人认领,状态过期自动提醒更新。
- ● 定期过一遍口径,销售、交付、财务坐下来对同一张表。
- ● 预测偏差定期复盘,错在哪条数据上,回溯到源头去修。
- ● 管理者看到的不再是一份报告,而是一块随数据跳动的面板。
- ● 复盘的结论落回规则,该改口径的改口径。该补流程的补流程。
现金流的确定性,不是算出来的,是记出来的。数据实一分,预测准一分,资金安排就从被动挨打变成从容调度。等到哪天,管理者看一眼面板就能安排采购、谈付款、定扩张,预测这件苦差事,才算真正变成了经营的仪表盘。
六、常见问题解答
1、问:销售和财务的预测总是对不上,先改哪边?
答:都不用先改,先把各自的依据摊开。销售列客户承诺和凭据,财务列合同和台账,对着找缝隙。通常你会发现两边都没错,只是信息没有汇合。先把待回款的状态统一到一处,让双方看同一份数据,分歧自然缩小大半。
2、问:预测要细到什么程度才够用?
答:够做资金决策就行。粗到只剩总数没意义,细到每条款的具体日子又维护不动。实用的精细度是按条列出:金额、预期到账时间、当前状态、把握程度。管理者看汇总,执行者看明细,同一套数据分层呈现,谁看的都是真的。
3、问:历史数据很乱,还能把预测做准吗?
答:能,但别指望一步到位。先把今后的数据记实,往前看的准确度会慢慢起来;历史乱账单独清理,能确认的确认,确认不了的标注清楚。用新数据养新预测,比陷在旧数据里打转快得多。预测准不准,看的是数据的纪律,不是起点的高低。
4、问:预测出现偏差,要追谁的责任?
答:先看偏差的来源再谈责任。数据没更新、状态没维护,这是纪律问题,要管;客户临时变卦、流程外部卡住,这是经营的不确定,认了就好。把内部能控的部分管住,外部不可控的部分留出弹性,预测的判断才会越来越靠得住。
5、问:除了上系统,还有什么办法让数据变实?
答:让数据跟利益挂钩。状态更新及时、承诺留痕完整的人,在协作里更被信任,资源也更容易向他倾斜;反过来,总靠口头拍胸脯的判断,要有人追问依据。习惯是环境塑出来的,当认真记录的人不吃亏,数据自然就实了。
上一篇:现金流一紧,第一件事是看应收结构
下一篇:生命周期不是一张流程图,是责任表