提成算不清,销售就不会相信系统里的数据
一、算不准的提成,先伤的是信任
销售对系统的态度,很少取决于界面好不好看,而取决于一件很具体的事:拿到的那笔钱,跟系统里显示的能不能对上。对不上一次,他会记很久;对不上第二次,他就开始自己另记一本账。
- ● 系统显示成交了,工资条上却没有,问谁都说在核。核到最后也没个说法。
- ● 系统里数据缺了几条,销售干脆不信。一切以自己表格为准。
- ● 有人算多了没人追,有人算少了要申诉,规则立刻失去威信。后面再讲什么大家都先打个问号。
这本私账一旦出现,后面所有管理动作都会走形。你让他录客户,他说录了也没用;你让他推进阶段,他说阶段跟提成没关系;你让他看数据看板,他说那上面的数不准。
慢慢地,系统变成了填给领导看的东西,真实业务藏在各人的表格和聊天记录里。更麻烦的是,这种不信任会传染,新人进来没几天就学会了老办法,一个人的怀疑变成了整个团队的习惯。
- ● 私账越多,口径越乱,核对成本越高。
- ● 核对越慢,发放越晚,抱怨越多,恶性循环就此成形。
- ● 一旦销售开始怀疑数据,最先被放弃的往往不是系统,而是对管理的信任。
有人会觉得,销售不过是想多拿一点,所以才争。实际情况往往相反:多数人争的不是那点差额,而是一个说法。往实里说,同样的规则摆在面前,算多算少都认,最不能接受的是每次算法都不一样。问起来还各有各的解释。
二、口径要事先写下来,不能每次现算
提成争议十有八九不是算错,而是算之前没说清。计提的基数到底是什么,是合同签下的数,还是货发出去的数,还是钱收进来的数?这三种口径算出来的结果差得很远,销售心里的预期也完全不同。
- ● 退货、折让、返利怎么冲减,事前不说,事后必吵。
- ● 跨期成交的单子算哪一期,边界不清就会重复计算或漏算。
- ● 团队协作的单子怎么分,主谈和配合的比例靠什么定。
- ● 新人期的保护怎么给,给多久,转正后怎么并轨。
- ● 特殊条件成交的单子,审批过了提成怎么算。要不要打折。
这些问题不需要多复杂的制度,需要的是一份写得下来的说明,并且在一开始就发给所有相关的人。写得粗糙没关系,可以边跑边补;最怕的是只存在某个人脑子里,换个人接手就全变了样。说明也不必写得像法律文本,一页纸把基数、条件、例外讲清楚,配两句大白话解释。比厚厚的制度汇编更容易被读进去。
- ● 规则成文,才有讨论的基础;口头约定,只会在发钱时变成各说各话。
- ● 说明里要举例子,用几个典型场景把算法走一遍。比抽象条款有用。
- ● 说明要发给所有可能受影响的人,包括新人和协作岗位。别只在小圈子里传。
还有一件常被跳过的事:口径不仅要写,还要定期对一遍。业务在变,产品在变,去年讲得通的说法今年可能就不适用了。每隔一段时间把规则拿出来,逐条问一句还成立吗。比等到出事再补救省力得多。
三、目标、达成、提成,三样东西得同源
很多企业的提成算不清,根子在三个数各自为政:目标定在一张表里,达成统计在另一张表里,提成又在第三张表里算。三张表由三个人维护,更新节奏不同。口径不同,最后必然对不上。更麻烦的是,谁都不觉得是自己的问题,定目标的说按公司要求,统达成的说按系统导出。算提成的说按给我的表。
- ● 目标的口径要和达成一致,定的是签订额。考核就不能换成发货额。
- ● 达成要以系统记录为准,不能临时用一份手工汇总替换。
- ● 提成参数要能被追溯,哪一档、什么条件、谁批的,都要查得到。
同源的意思不是把所有事塞进一个页面,而是让这三样东西引用同一份底层数据。说穿了,目标改了,达成跟着重算;达成变了,提成跟着重算;任何一处调整都留痕,谁在什么时候改了什么,翻得出来。
做到这一步,销售和财务讨论的就不再是“你信不信我”,而是“这条记录为什么这么记”,话题从立场之争变成事实核对。效率完全不同。
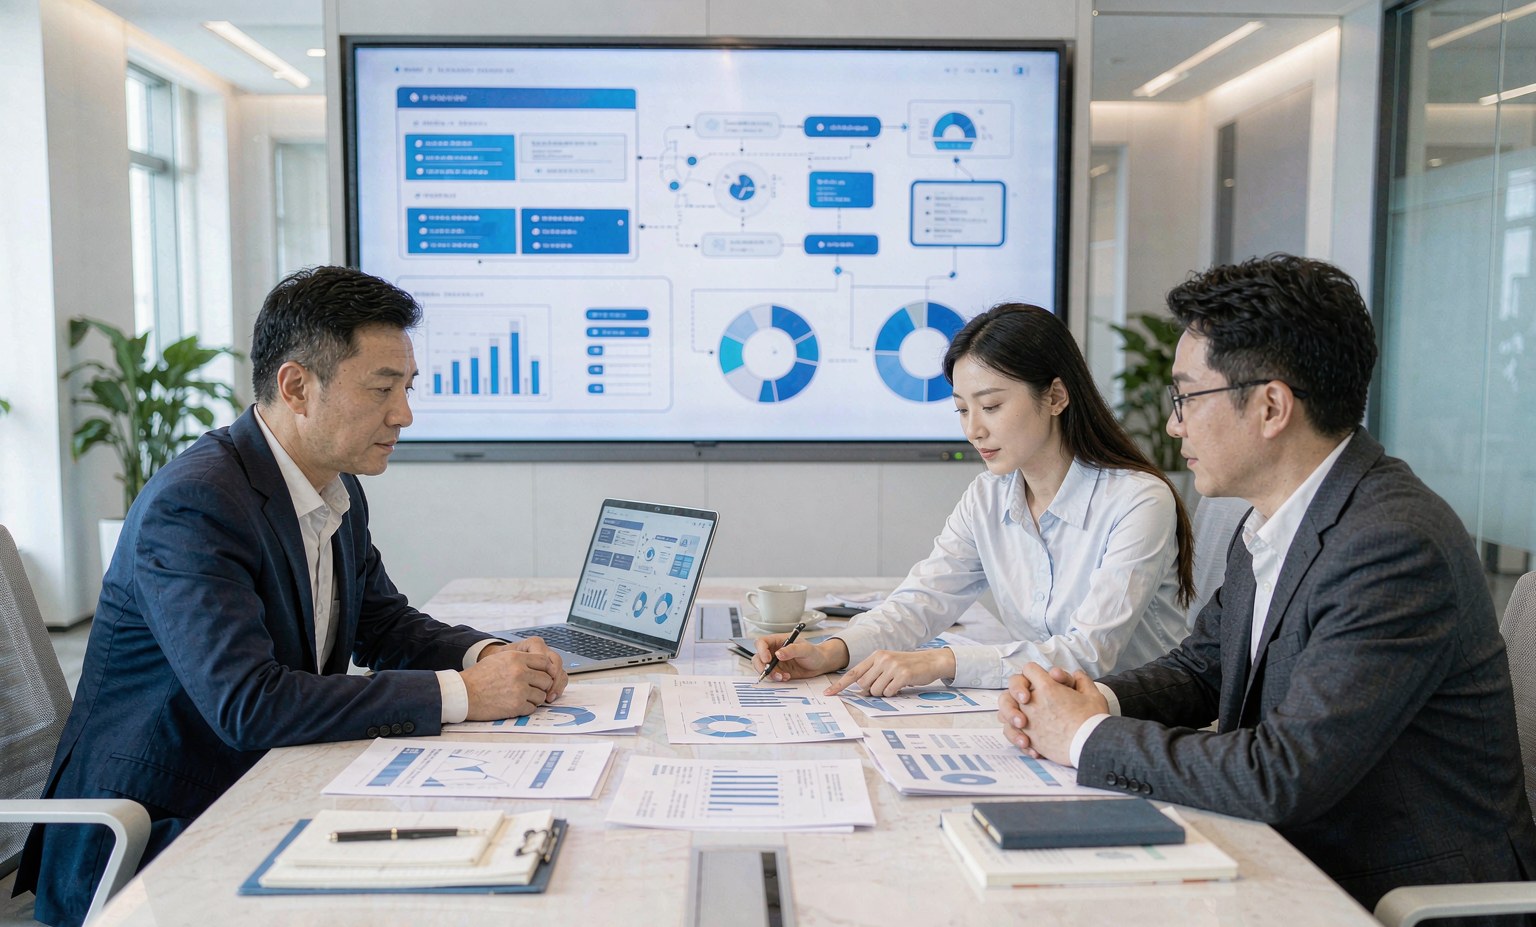
图1:系统口径对上之后,争论变成逐条核对
有一家做工业耗材的企业,之前每次发提成都要财务、销售内勤和几位主管一起关起门来对几天。后来把目标、达成、参数三者的来源统一,争议从“这个数对不对”变成了“这条记录为什么这么记”,讨论时间短了很多。气氛也没那么僵。
- ● 数字有分歧时,先看记录,再看规则,最后才谈人情。
- ● 规则有歧义时,当期按有利于销售的一方解释。下一期再修。
- ● 目标不要层层加码,基层领到的数要能自己算得出来。
- ● 团队目标与个人目标挂在一起,但要分清主次。别让协作变成互相等。
四、规则会变,变的时候要让人看得见
市场在变,提成规则不可能定下来就不动。真正引发不信任的,往往不是规则变严,而是变的时候没人说,等到发钱那天才发现少了。人对“变”本身有容忍度,对“偷偷变”没有。
- ● 新规则提前公布,留出消化的时间,别在发放当天通知。
- ● 明确生效的起点,老单子按老规则,新单子按新规则。交界处写清楚。
- ● 调整的理由要讲,是毛利承压还是产品结构变了。讲明白才有人服。
- ● 变化影响面大的时候,先找几位一线的人试算。听听他们的疑问在哪里。
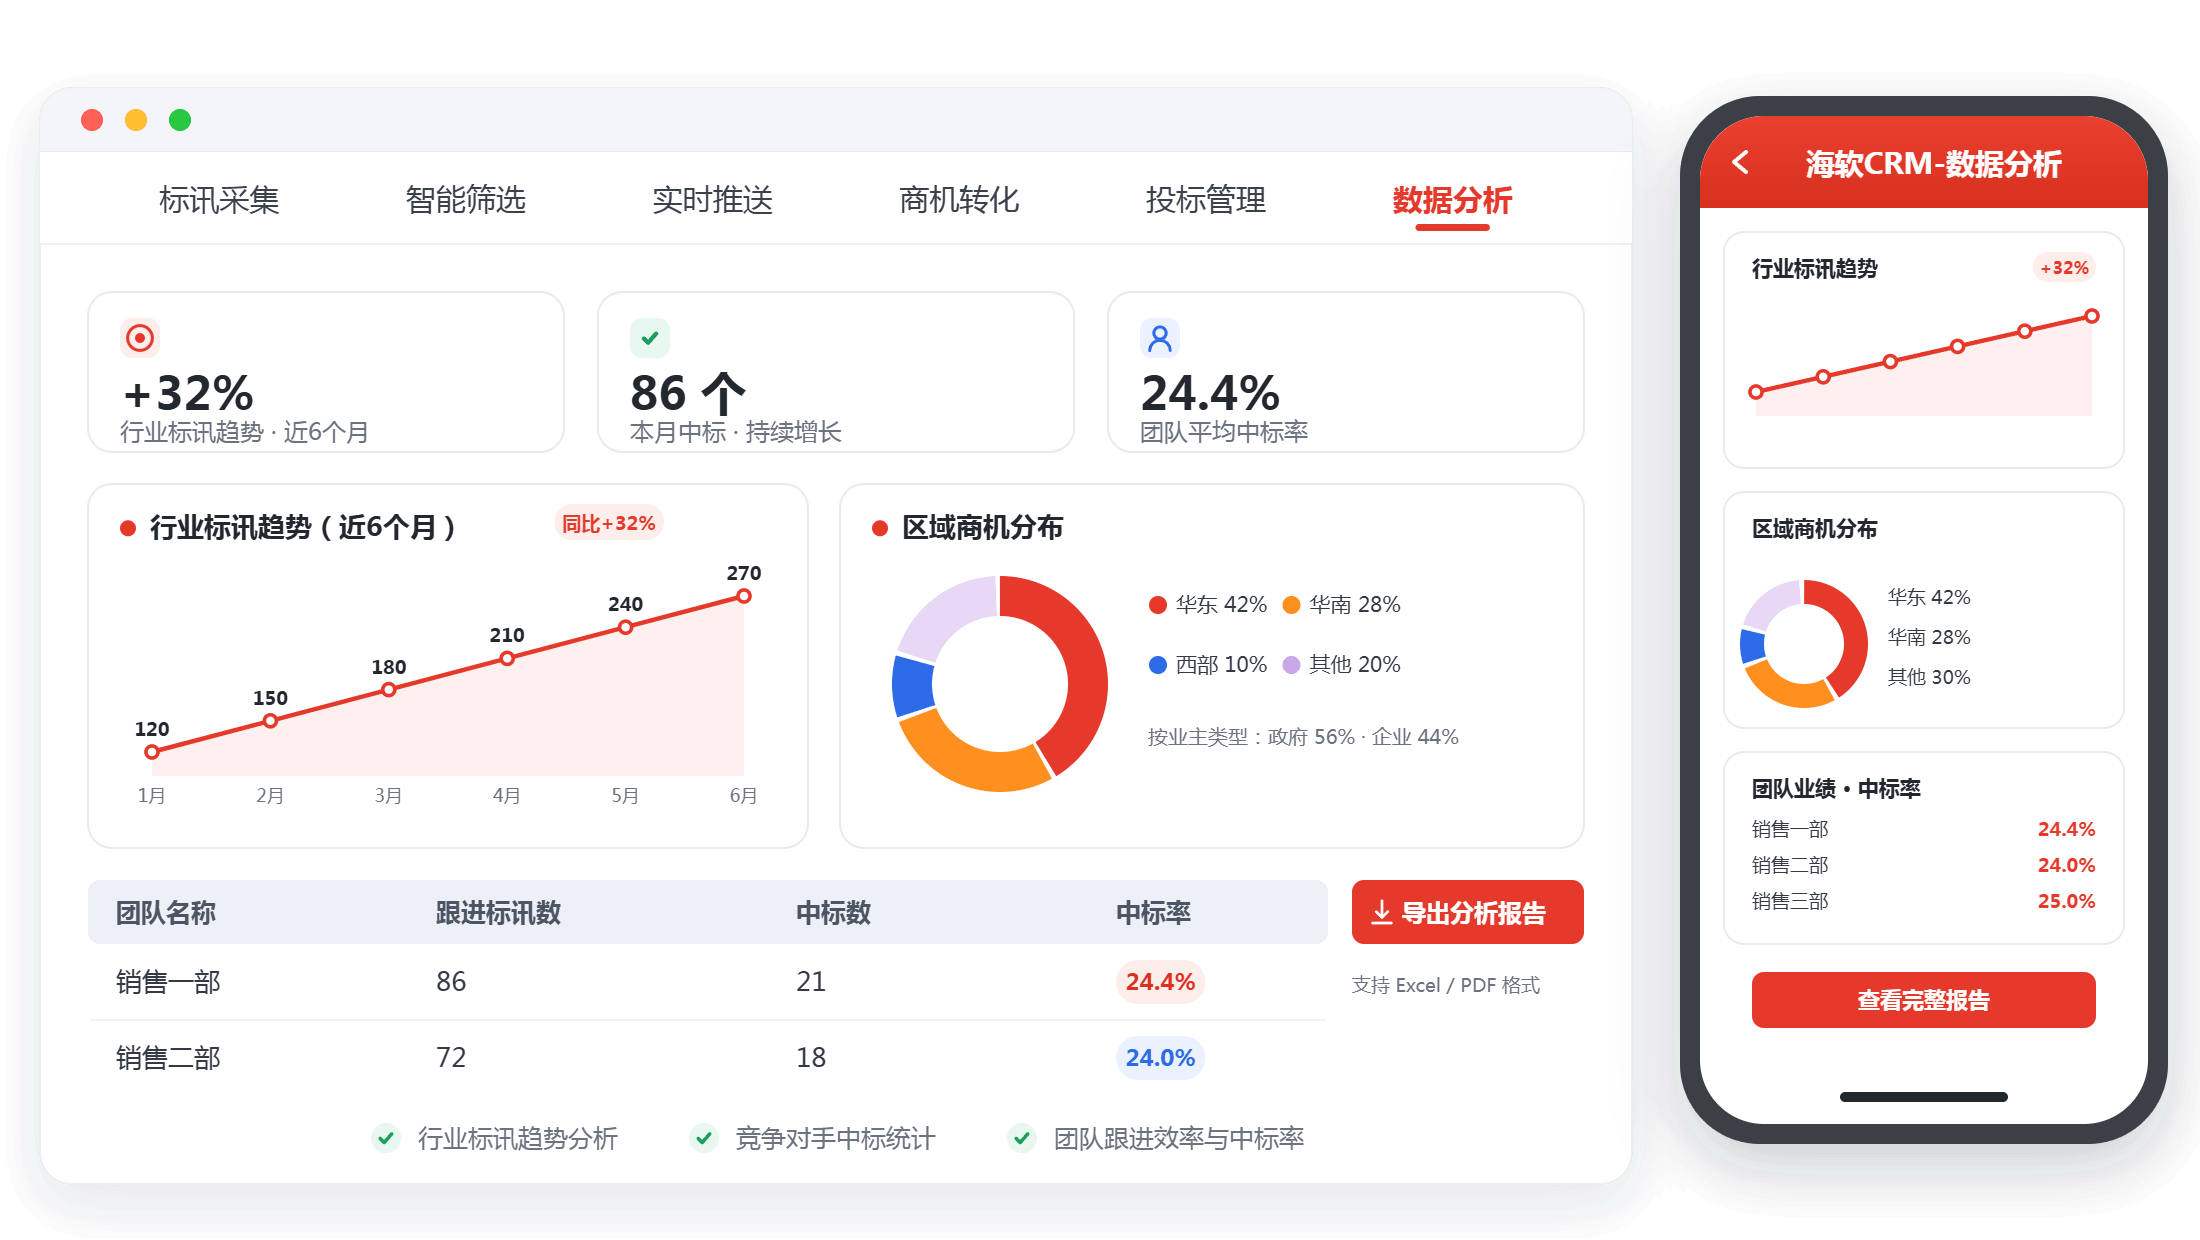
图2:不同来源的业绩放在一张表里比
还有一点常被忽略:规则变动的历史要留档。过了很久再回头查某一单提成,如果连当时的规则都找不到。任何解释都显得像搪塞。把每版规则存下来,注明生效时间和适用范围。争议就有了共同的依据。这件事做起来不费什么力气,却能在关键时刻省掉大量口舌,尤其是人员更替频繁的团队。
- ● 每次调整都写一份简短说明,谁提的、为什么改、影响哪些人。
- ● 涉及计提基数变化的,要单独提示。这是最容易出错的地方。
- ● 存档不必复杂,按时间排好,能查、能比对就够用了。
五、让算提成从争论变成核对
要把这件事做顺,思路其实很朴素:让算提成的人不必重新收集数据,让销售自己能看懂每一条是怎么算出来的。前者省时间,后者省口舌。
- ● 计提依据直接取自系统里的成交与回款记录,不再手工转录。
- ● 参数集中维护,改一处全表生效,避免各版本并存。
- ● 每个人的提成明细可以下钻到具体单据,看得见来源。
- ● 异议走固定入口,登记、核对、回复,处理进度可查。
- ● 发放前留出确认窗口,让销售先看一遍,有问题当场提。
海软CRM把目标申报、业绩达成和提成参数放在同一套数据上,销售在自助页面就能看到当期大概能拿多少、由哪几单构成,财务也不必再为一份汇总表反复找业务确认。这件事做成之后,最明显的变化不是算得快了,而是没人再拿“系统不准”当借口,因为每个人都能自己核对。
- ● 能自证的数字,才有人愿意维护;维护得好,数据才越来越准。
- ● 数据准了,目标定得实,预测也就有了底。
- ● 算得快的团队,讨论的往往是做法;算不清的团队,讨论的全都是算法。
别指望一套参数管住所有情况。特殊单子永远会有,留一条例外通道,把审批和记录做扎实。比强行塞进标准公式更现实。通道要窄,门槛要明,走一次记一次。别让它变成绕开规则的常规路径。
六、常被问到的几个问题
1、问:销售总说系统里的业绩不准,怎么处理
答:先把争议最大的几条摊开核对,看差异是记录缺失还是口径不同。属于漏录的补录并说明原因,属于口径的就把规则写清。连续核对几轮之后,大部分“不准”会消失,剩下的才是真问题,处理起来也有的放矢。
2、问:提成规则要不要写得很细
答:要写到能算的程度,但不必覆盖所有例外。常用的几种场景写透,配几个例子,剩下的用原则加审批兜住。规则太细会僵化,太粗会扯皮,判断标准是新人看完能不能自己算出大概,算不出来就说明还差一层说明。
3、问:目标经常中途调整,提成怎么跟
答:调整要有记录,并且明确写清对计提的影响。通常做法是分段计算,调整前按原目标,调整后按新目标,交界处的单子按成交时间归属。最忌讳口头改目标,最后谁也说不清按哪版算。
4、问:销售离职时的提成怎么结才不留尾巴
答:按已确认的业绩结清,未收的部分约定好后续条件,写进离职确认单。规则要提前公示,别到人走时才临时解释,那样既伤感情也容易留下纠纷。
5、问:提成算得再准,销售还是不信,怎么办
答:最好的办法是让他自己算一遍。给出明细、给出参数、给出可下钻的单据,两边算出来一样,信任才建立得起来。信任不是讲出来的,是每次发钱都对得上,慢慢攒出来的。反过来,一次含糊的发放,可能要很久才能补回来。