发票都开出去了,账上的钱却没有动
一、票在飞,钱在睡
又到对账的日子。财务小周把台账拉出来逐项核,越核眉头越紧:好几张票出去很久了,银行流水却安安静静。她拿着单子去问销售,销售说客户早就认可了;去问项目经理,项目那边说手续都在走。
票开出去了,钱却没有动,问来问去,谁也说不清卡在哪里。她隐隐觉得问题不在哪个人,而在中间那段没人管的空白地带,可又说不出个所以然。
- ● 台账上只有出票记录,没有后续跟进,出了票就没了下文。票成了断线的风筝。
- ● 口头都说客户认了,书面依据零零散散。凑不成完整的证据链。
- ● 财务、销售、交付各说各的,中间的流程没人端到端负责,人人有份。人人不管。
这样的场景,在不少项目型公司反复上演。票不是目的,钱才是,可多数团队把出票当成了收款的终点。恰恰忘了它只是起点。终点站错了,后面的动作自然全乱了套,忙是忙了,账还是死的。
票是流程的凭证,不是流程的替身,凭证走得再快,流程没走完,钱照样到不了。讲真,想把钱追回来,得先把流程的路径画出来。
二、出票与到账之间,隔着好些环节
从出票到入账,中间要经过客户内部的层层流转:收票、核验、登记、排期、审批,每个环节都可能耽搁。更别说有些企业付款周期本来就长,票到了,也只是刚排上队。这段路有多长、堵在哪里,出票的人心里得有数。
心里有数还不够,还得让全团队都有数,票走到哪个环节、下步找谁,不能只装在某个人的脑子里。
- ● 票开出去了,客户是否收到、是否入账,很多团队并不掌握。
- ● 客户内部付款要走若干环节,哪个环节卡住。外面的人两眼一抹黑。
- ● 出票之后没人持续跟进,等到账期过了才发现钱根本没影。
- ● 把常见的耽搁原因记下来,同类问题提前打招呼。能省不少力气。
把这段流程摸清楚,是管好回款的前提。不知道钱堵在哪,所有的催收都是隔靴搔痒,客气地问过去。什么也问不出来。先看清路,再谈怎么走,次序不能颠倒。
画路径的素材就在日常:每张票从送到入账经历哪些环节、各花多久,积累几轮就有了自家的流程图谱,谁家快谁家慢、卡点常在哪,慢慢都摸得出来,这张图谱值钱得很,比任何经验之谈都可靠。
三、卡壳,常常卡在成果确认上
票开得出,前提是成果被客户认可。可现实中,不少票是在压力下先开出去的:项目还没正式确认完成,客户催着要票走内部流程,销售为了显得推进有力,先把票开了再说,听着是灵活,其实是把风险揽到了自己身上。
结果票出去了,确认却迟迟不做,对方的付款流程自然启动不了。说白了,更被动的是,这时候再去补确认,等于求着对方签字,姿态一矮。什么都难谈。
- ● 先票后确认的顺序一倒,主动权就交到了对方手里,要想拿回来就难了。
- ● 成果确认拖下来,付款跟着顺延。票反而成了对方手里的筹码。
- ● 票开出去还有税负成本,钱没回来,成本先实打实发生了。等于自己贴钱替客户垫资。
图1:当面把成果对清楚,确认了再往前走
顺序必须摆正:成果被书面确认,才轮到出票;票到了对方手里,跟进的责任才回到自己这边。顺序反了,处处别扭,步步被动。宁可出票晚些,也不要让票跑在确认前面。这个原则值得刻在流程里。
至于客户催票怎么办,可以坦率沟通:先把确认手续补齐,票随后就到,两边都不耽误。多数客户要票是为了内部走审批,把顺序解释清楚。对方并非不能理解。
四、让每张票都有迹可循
管票不能只记开出那会儿,要管全程。票的旅程应该全程留痕:何时开出、何时送达、对方何时入账、付款排到什么时候,逐段记下来,账目才透明,催收才有依据。有了完整的轨迹,跟进也不用凭情绪,到点该问什么、找谁问,都有章可循。催款也能催得专业体面。
- ● 出票与项目挂钩,每张票对应哪个项目、哪项确认。清清楚楚。
- ● 出票后设跟进节奏,隔段时间问询入账状态,别等账期过了才动,问完就记。别空口问。
- ● 对方反馈的任何变动,及时记进系统。别让它只存在于电话里。
- ● 对长期不动的票定期盘点,该升级的升级。该面谈的面谈。
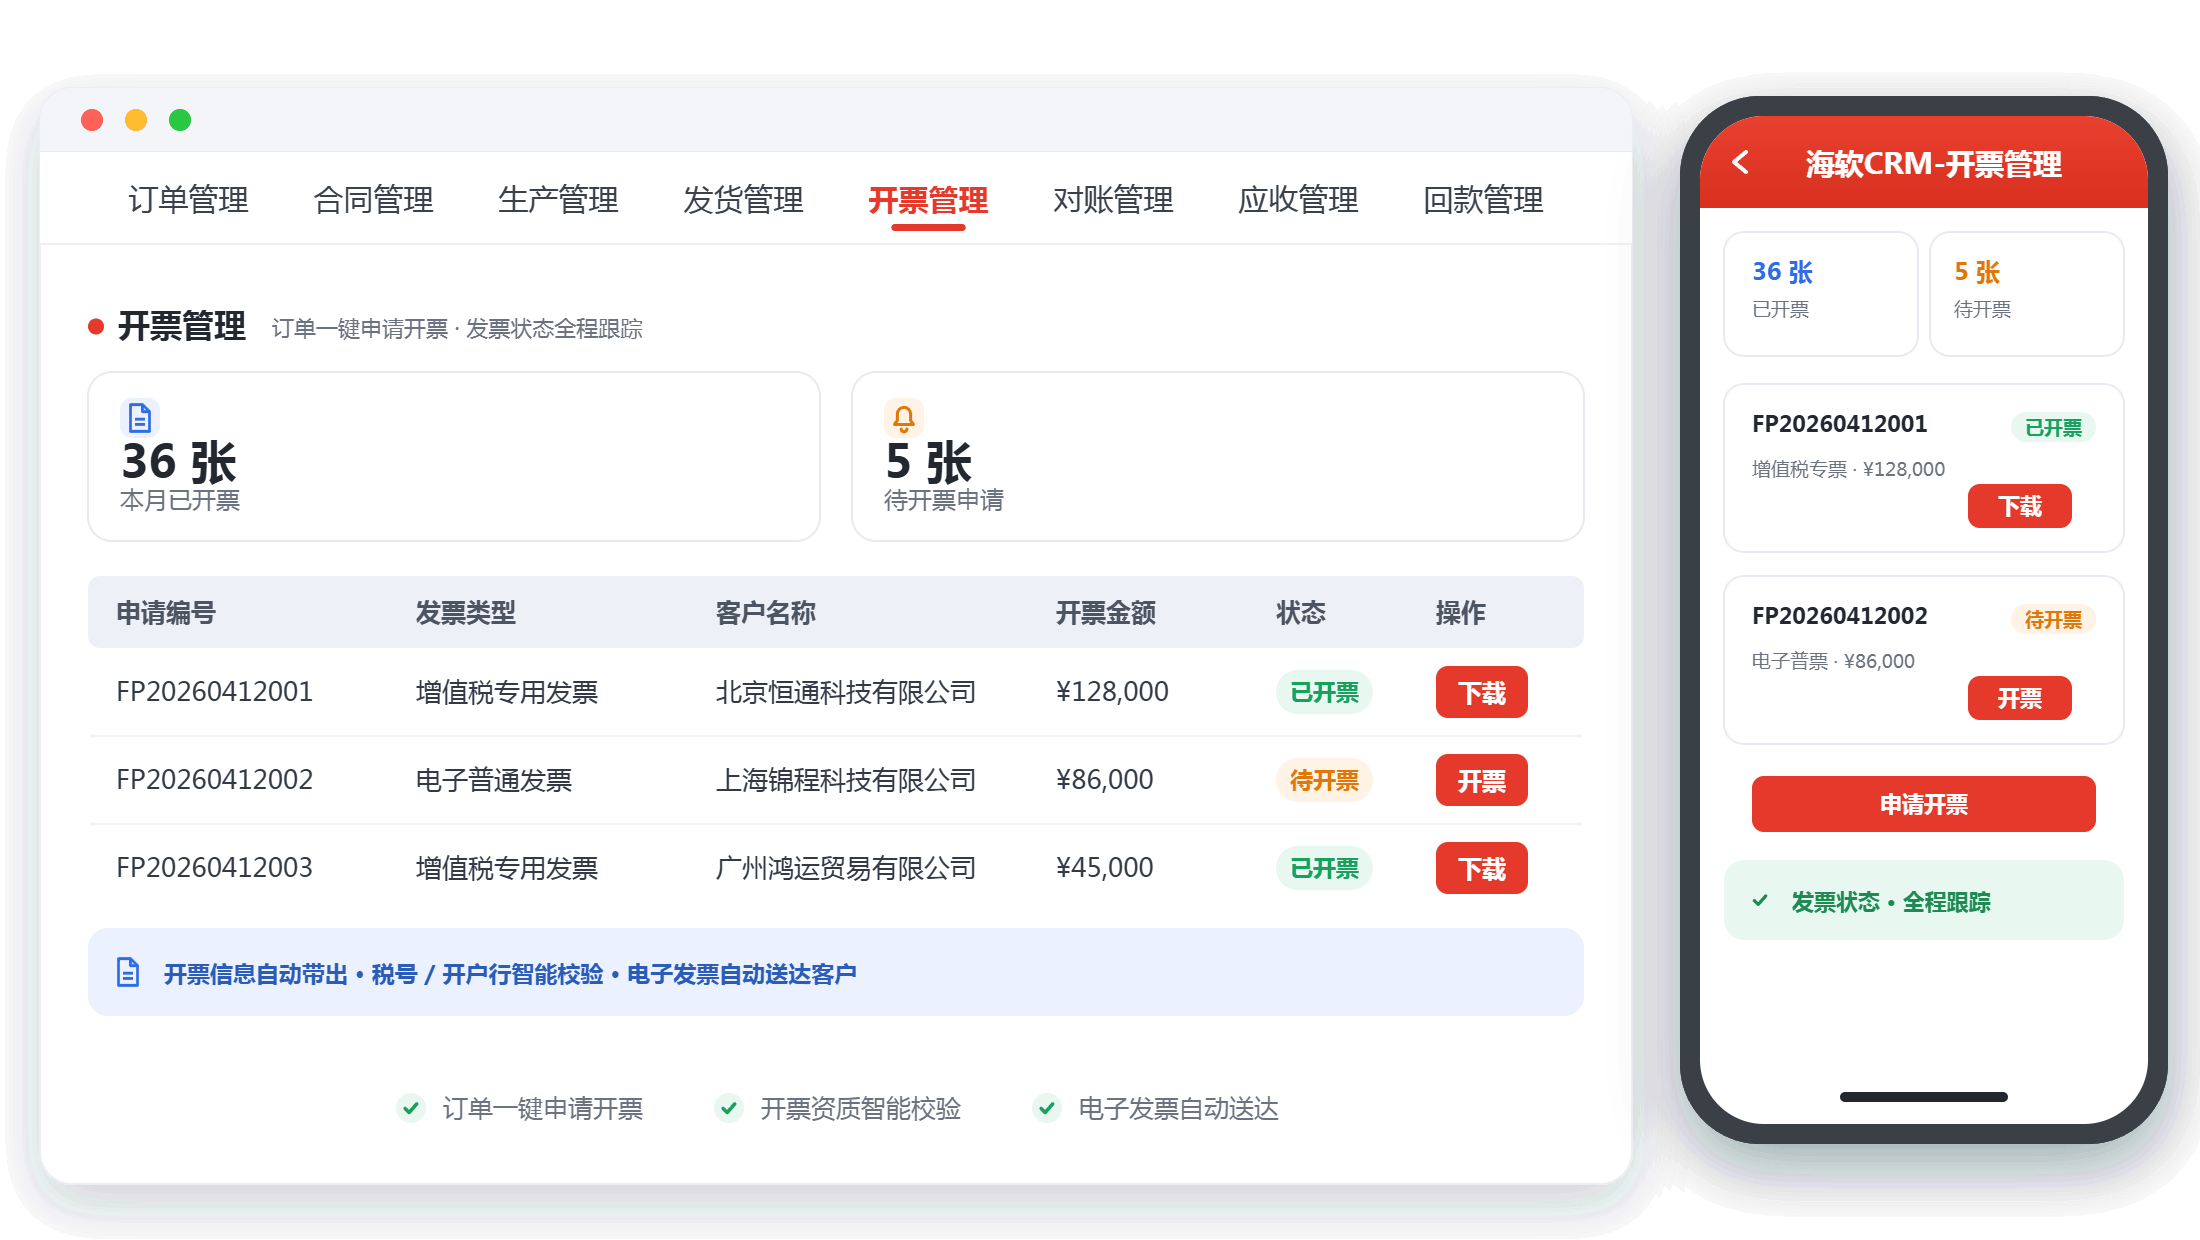
图2:票据与回款状态并排,动没动看得清楚
这些事手工做必然遗漏。海软CRM把出票记录和项目、客户档案串在一起,票到了哪步、下一步谁动,界面上明明白白,财务和销售看的是同一份实时数据,再不用互相打听。台账活了,票的行踪就藏不住了,钱堵在哪也一目了然。
留痕还有一层意义:万一发生争议,票据流转的每步都有记录可查,说不清的事情就都能说清。凭证的价值,往往在出事的时候才真正显现。平时多留一分痕迹,事时就少一分扯皮。
五、把纸面动作换成真金白银
出票管理的终点,是让纸面动作兑现为真金白银。做到这一点,靠的是顺序正确、留痕完整、跟进不断。三者齐了,票和钱之间的距离就会实实在在地缩短。每次对账也不再是熬人的差事。摊开讲,回款预期准了,安排开支、规划投入都有依据,经营上的从容就是从这里来的。
- ● 先确认后出票,把每个环节的依据链补完整,出票即有效,顺序对了。后面全顺。
- ● 票跟项目走,出票后的状态变化随做随记,不让信息断档。
- ● 财务、销售、交付看同样的数据,堵在哪个环节。当场就能定位。
有团队照这个思路调整之后感受很深:以前每次对账像破案,现在打开台账,每张票的状态清清楚楚,谁的票该跟进、该找谁,不用问人。票不再是开出去就完事的纸,而是回款路上被一站站守着的凭证,钱回来得踏实多了。
更深远的变化在于心态:财务从被动记账变成主动管钱,销售从怕催款变成会安排,票、款、项目在大家眼里连成了线。线连上了,现金流的心跳也就平稳了,这心跳稳了。企业走路才不喘。
六、这几个问题问得最多
1、问:客户要求先出票后付款,说这是他们的财务规定,能答应吗?
答:可以答应,但要配套条件:先把成果确认的手续办完,白纸黑字留档,再出票;同时了解清楚对方的付款排期,约定票据送达后的处理时限。先票后款本身不违规,风险在于确认没做实就把票送出去。顺序理顺、留痕完整,这类要求完全可以配合,还能显得自己流程规范,赢得对方好感。怕的是什么都不问就答应,回头自己被动,先小人后君子,双方都轻松。
2、问:票送出去很久没动静,跟进时怎么开口才不伤和气?
答:别用质问的口气,用帮忙推进的姿态。可以顺势了解对方内部走到哪步了,缺什么材料主动补上,把催款包装成协助对方走完流程。多数拖延并非恶意,而是对方内部环节多、没人推。你替他把路径铺顺,他顺水推舟就把事办了,关系不受影响,钱的事反而办得快,何乐而不为。开口之前把票据信息、项目进度备在手边,问得具体,对方也好答复,问得具体也是专业度的体现。
3、问:票开了钱没回,税先交了,这种情况怎么应对?
答:这正是出票要谨慎的原因。出票即产生纳税义务,回款遥遥无期等于自己垫税。对策从源头控制:成果未确认不出票,付款预期不明的缓出票,金额大的按节点分开出。已经发生的,把这张票挂上专项跟进,定期盯入账进度,并在内部把这类垫税项目标记为风险户,后续合作前先掂量掂量。税是小事,习惯是大账,垫着垫着就把家底垫薄了。
4、问:销售嫌流程繁琐,总想先出票冲业绩,怎么管?
答:把出票与确认强绑定,系统里没有客户确认记录就发起不了出票申请,让流程替人把关。同时向销售讲透利害:票开出去钱收不回,业绩是虚的,后面照样要追责。再从激励上引导,回款到账才算有效业绩,杜绝为凑数出票。制度拧紧了,个人的小算盘自然就没了市场,团队的路子也更正。偶尔有人不理解,等回款稳了自然就服气了,制度护的是所有人,包括嫌麻烦的人自己。
5、问:有没有办法提前预估出票后的到账时间?
答:可以,靠的是历史数据。把以往每张票从开出到入账的实际间隔记下来,按客户分别统计,就能看出各家的大致节奏。新票开出后,参照该客户的历史节奏设提醒,到期未到账就升级跟进。数据积累得越久,预估越准。凭感觉等,永远被动;按规律盯,才能把主动权握在自己手里。数据不会说谎,也不会偷懒,关键看你记不记。